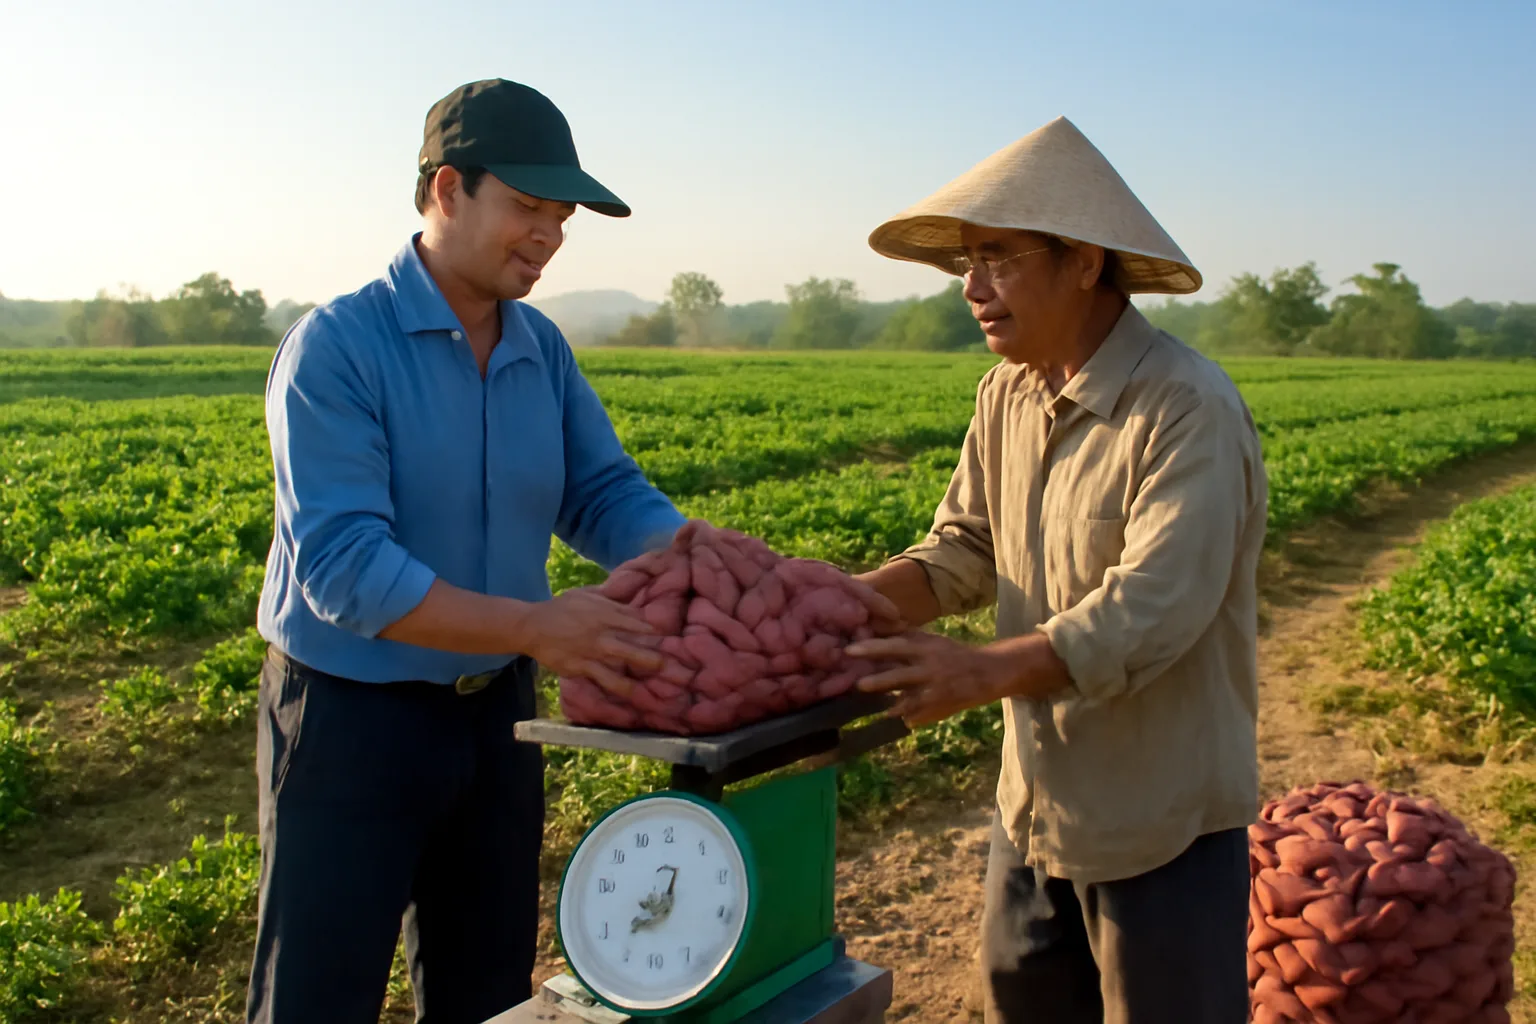
Khi mua nông sản trực tiếp của người tự trồng, doanh nghiệp không nhận được hoá đơn; khoản chi được chứng minh bằng bảng kê thu mua theo mẫu tại văn bản hướng dẫn hiện hành, kèm giấy tờ thể hiện người bán, số lượng, giá và việc đã trả tiền. Trả tiền thì ưu tiên chuyển khoản vào tài khoản đứng tên chính người trồng; khi buộc phải trả tiền mặt, phiếu chi phải có chữ ký người nhận và người chứng kiến, khớp với phiếu cân của cùng chuyến. Điều kiện chứng từ thanh toán đối với khoản mua lập bảng kê được xét thế nào khi tính thuế thu nhập doanh nghiệp phải tra nghị định hướng dẫn Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 đang hiệu lực — cách an toàn là chuyển khoản bất cứ khi nào người bán có tài khoản.
Chỗ rủi ro lớn nhất không nằm ở tiền mặt, mà ở chỗ ai thật sự là người bán. Người tự trồng bán sản phẩm của mình là một chuyện; thương lái, người gom hàng đi mua lại của nhiều nhà để bán cho doanh nghiệp là chuyện khác hẳn, và không thể dùng bảng kê như với người trồng.
Người trồng hay thương lái: phân loại trước khi trả tiền
| Người tự trồng, tự nuôi | Thương lái, người gom hàng | |
|---|---|---|
| Bán gì | Sản phẩm do chính mình làm ra, chưa qua chế biến hoặc chỉ sơ chế thông thường | Hàng mua lại của nhiều người |
| Chứng từ bên mua giữ | Bảng kê thu mua, giấy tờ người bán, phiếu cân, chứng từ trả tiền | Hoá đơn của người bán (hộ kinh doanh hoặc doanh nghiệp) |
| Trả tiền cho ai | Chính người trồng | Người bán ghi trên hoá đơn |
Cách làm sai hay gặp: thương lái mang hàng đến, doanh nghiệp lập bảng kê ghi tên mười hộ nông dân “cho đủ”, rồi trả tiền mặt cho thương lái. Bảng kê như vậy không phản ánh đúng giao dịch; khi bị hỏi, người có tên trên bảng kê không xác nhận đã bán, và khoản chi mất căn cứ. Nếu người gom hàng là người kinh doanh thường xuyên, doanh nghiệp nên yêu cầu họ đăng ký kinh doanh và xuất hoá đơn, hoặc chuyển sang mua thẳng từ người trồng.
Việc kiểm tra người bán trước khi chốt mua (giấy tờ tuỳ thân, xác nhận vùng trồng nếu cần) là phần riêng; bài này tập trung vào khâu trả tiền và giữ chứng từ.
Bộ chứng từ cho một chuyến thu mua
Mỗi chuyến thu mua nên đóng thành một bộ, ghi cùng một mã chuyến để sau này ghép lại được:
- Phiếu cân từng lần cân: ngày, nơi cân, loại hàng, số lượng, người cân và người bán ký.
- Thông tin người bán: họ tên, số định danh cá nhân, địa chỉ; bản chụp giấy tờ tuỳ thân nếu người bán đồng ý (đây là dữ liệu cá nhân, lưu có kiểm soát).
- Chứng từ trả tiền: giấy báo nợ khi chuyển khoản, hoặc phiếu chi có chữ ký người nhận khi trả tiền mặt.
- Bảng kê thu mua tổng hợp các lần mua trong kỳ theo mẫu tại văn bản hướng dẫn thuế thu nhập doanh nghiệp hiện hành, do người đại diện hoặc người được uỷ quyền ký.
- Phiếu nhập kho tại nhà máy, kho: số lượng nhận thực tế, chênh lệch hao hụt khi vận chuyển nếu có.
Một mẹo đơn giản mà hiệu quả: chụp ảnh lúc cân — bàn cân, bao hàng, người bán — không cần thấy rõ số, chỉ cần cho thấy chuyến mua có thật, vào ngày đó, tại nơi đó.
Chuyển khoản cho người trồng: làm sao cho khớp
Ngày càng nhiều nông hộ có tài khoản ngân hàng hoặc tài khoản thanh toán trên điện thoại. Khi người bán có tài khoản, chuyển khoản gần như luôn tốt hơn tiền mặt:
- Tên chủ tài khoản phải trùng tên người bán trên bảng kê và phiếu cân. Chuyển vào tài khoản của con, cháu, người gom hàng thì chứng từ không còn khớp.
- Nội dung chuyển ghi mã chuyến và loại hàng, ví dụ “thu mua khoai lang chuyến 0312”.
- Nếu người bán muốn nhận vào tài khoản người nhà, lấy giấy uỷ quyền nhận tiền có chữ ký người bán, lưu cùng bộ chứng từ.
- Chuyển trong ngày hoặc theo lịch đã thoả thuận; ghi lịch trả vào hợp đồng hoặc biên bản thoả thuận thu mua mùa vụ.
Với vùng thu mua lớn, nhiều doanh nghiệp làm danh sách người bán thường xuyên kèm số tài khoản đã xác minh ngay từ đầu vụ. Số tài khoản chỉ được sửa khi người bán trực tiếp đề nghị, không qua lời nhắn của người khác.
Khi buộc phải trả tiền mặt tại ruộng
Nhiều nơi người bán vẫn chỉ nhận tiền mặt, và mua tươi thì không đợi được. Trả tiền mặt không sai, nhưng phải có kiểm soát:
- Tạm ứng tiền thu mua cho nhân viên theo chuyến, có hạn mức, có phiếu tạm ứng. Không để một người giữ khoản tiền lớn kéo dài nhiều ngày.
- Phiếu chi tại chỗ: số tiền, người nhận ký, người chứng kiến ký (tài xế, người cân). Người bán không biết chữ thì điểm chỉ và ghi rõ người đọc lại nội dung.
- Hoàn ứng trong ngày hoặc ngày kế tiếp: nộp lại tiền thừa, bộ phiếu cân, phiếu chi; kế toán đối chiếu số tiền với số lượng × đơn giá của chuyến.
- Đơn giá thu mua do một người khác duyệt, không phải nhân viên cầm tiền, công bố theo ngày. Người vừa quyết định giá, vừa cầm tiền, vừa ký phiếu thì không ai kiểm được.
Đừng chia nhỏ phiếu chi để mỗi phiếu dưới một ngưỡng nào đó. Nếu một người bán cả tấn hàng trong một ngày, phiếu chi thể hiện đúng một lần trả cho cả chuyến.
Hàng loại, hao hụt và trả tiền theo số nhận thực tế
Nông sản hiếm khi giữ nguyên trọng lượng từ ruộng về kho: rau củ mất nước, trái cây dập phải loại, lúa ẩm phải trừ độ ẩm. Nếu phiếu cân tại ruộng ghi một số, phiếu nhập kho ghi số khác, còn tiền thì trả theo số thứ ba, cuối vụ không ai giải thích được chênh lệch.
Chốt trước với người bán, bằng văn bản ngắn hoặc ngay trên phiếu cân:
- Trả theo số cân ở đâu: tại ruộng hay tại kho. Nếu trả theo số tại kho, người bán hoặc đại diện của họ nên có mặt lúc cân lại, hoặc đồng ý trước cách tính.
- Cách trừ hàng loại, trừ độ ẩm, trừ bì: tỉ lệ hoặc cách xác định, ai quyết định.
- Hàng trả lại: ghi số lượng trả, ký nhận của người bán, và số tiền điều chỉnh tương ứng.
Về phía doanh nghiệp, chênh lệch giữa số mua và số nhập kho là hao hụt khi vận chuyển, bảo quản. Phần hao hụt hợp lý nên có định mức nội bộ bằng văn bản; phần vượt định mức cần biên bản xác định nguyên nhân. Đây cũng là số liệu mà kiểm kê kho cuối năm sẽ hỏi tới.
Thuế giá trị gia tăng và chi phí: hai câu hỏi khác nhau
Mua của người trồng không có hoá đơn thì không có thuế giá trị gia tăng đầu vào để khấu trừ. Vì vậy quy định hoá đơn từ 5 triệu đồng phải thanh toán không dùng tiền mặt để được khấu trừ (Luật 48/2024/QH15) không phải là câu hỏi chính ở đây.
Câu hỏi chính là chi phí được trừ khi tính thuế thu nhập doanh nghiệp: khoản mua có thật, phục vụ sản xuất kinh doanh, có bảng kê và chứng từ hợp lệ. Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 và nghị định hướng dẫn quy định cụ thể khoản mua nào được lập bảng kê, mẫu bảng kê và điều kiện thanh toán đi kèm. Trước vụ thu mua đầu tiên của năm, kế toán nên đọc lại phần này trong văn bản hiện hành và ghi thành một trang quy trình cho nhân viên thu mua.
Bảng câu hỏi tự kiểm và nơi tra
| Câu hỏi tự kiểm | Nếu câu trả lời là “chưa” |
|---|---|
| Người bán trên bảng kê có đúng là người tự trồng không? | Tách thương lái ra, yêu cầu hoá đơn |
| Tên chủ tài khoản nhận tiền trùng tên người bán không? | Lấy giấy uỷ quyền nhận tiền hoặc chuyển đúng người |
| Phiếu chi tiền mặt có người chứng kiến ký không? | Bổ sung vào mẫu phiếu |
| Mỗi chuyến có mã chuyến ghép phiếu cân, phiếu chi, phiếu nhập kho không? | Đặt mã từ đầu vụ |
| Người duyệt giá khác người cầm tiền không? | Tách vai |
| Tạm ứng thu mua được hoàn trong ngày kế tiếp không? | Đặt hạn hoàn ứng |
Nơi tra: mẫu bảng kê và điều kiện đi kèm trong nghị định, thông tư hướng dẫn thuế thu nhập doanh nghiệp hiện hành; nếu có chỗ chưa rõ với mặt hàng cụ thể, hỏi thuế cơ sở quản lý. Kiểm tra người bán trước khi chốt mua có ở chuyên mục kiểm tra nhà cung cấp trên Check Thuế.
Câu hỏi thường gặp
Người trồng không có giấy tờ tuỳ thân mang theo thì có mua được không?
Mua được, nhưng nên ghi đủ họ tên, địa chỉ, số định danh do người bán cung cấp và có người chứng kiến. Với người bán thường xuyên, xin bổ sung giấy tờ ở lần sau để hoàn thiện hồ sơ.
Mua qua hợp tác xã thì chứng từ khác gì?
Hợp tác xã là tổ chức kinh tế, thường lập hoá đơn khi bán hàng. Khi đó chứng từ là hoá đơn của hợp tác xã và trả tiền vào tài khoản hợp tác xã, không lập bảng kê cho từng thành viên.
Trả trước tiền giống, phân bón cho nông dân rồi trừ vào tiền mua thì ghi thế nào?
Đó là khoản ứng trước cho người bán, cần biên bản thoả thuận ghi rõ số ứng, cách trừ. Khi mua, chứng từ thể hiện tổng giá trị hàng, số đã trừ và số còn trả; phần còn trả vẫn theo nguyên tắc chuyển khoản hoặc phiếu chi có ký nhận.
Có được ghi giá thu mua thấp hơn thực tế để đỡ rắc rối không?
Không. Giá trên bảng kê phải là giá thực trả. Ghi thấp làm lệch với tiền đã chi và hàng nhập kho; ghi cao là tạo chi phí không có thật. Cả hai đều là sai lệch chứng từ.
Người bán không muốn cung cấp số định danh thì sao?
Giải thích rằng thông tin dùng cho chứng từ kế toán của doanh nghiệp, được bảo vệ theo quy định về dữ liệu cá nhân. Nếu người bán vẫn từ chối, doanh nghiệp cân nhắc rủi ro chứng từ không đủ căn cứ trước khi mua khối lượng lớn.